Domain diabetikermenü.de kaufen?
Wir ziehen mit dem Projekt
diabetikermenü.de um.
Sind Sie am Kauf der Domain
diabetikermenü.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain diabetikermenü.de kaufen?
Was bedeutet niedriger glykämischer Index?
Der glykämische Index (GI) ist eine Skala, die angibt, wie schnell ein kohlenhydrathaltiges Lebensmittel den Blutzuckerspiegel ansteigen lässt. Ein niedriger glykämischer Index bedeutet, dass das Lebensmittel den Blutzuckerspiegel nur langsam ansteigen lässt. Lebensmittel mit einem niedrigen GI-Wert werden langsamer verdaut und führen zu einer gleichmäßigeren Freisetzung von Glukose ins Blut. Dadurch können sie helfen, den Blutzuckerspiegel stabil zu halten und Heißhungerattacken zu vermeiden. Lebensmittel mit einem niedrigen GI-Wert werden oft empfohlen für Menschen mit Diabetes oder zur Gewichtskontrolle. **
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Medikamenten-Kühltasche - Medizinische Kühltasche - Diabetes-Insulin-Kühltasche - Medizinische Kühlbox - Insulin-Etui - Diabetes-Tasche - AutokühlschrankDieser praktische Kühlschrank ist speziell für den Transport von Medikamentenunterwegs konzipiert, beispielsweise Insulin, Interferon, Augenflüssigkeit und Serum. Es ist wiederaufladbar und verfügt über eine Temperaturwarnung. Das wasserdichte LCD-Display verhindertKorrosion auf der Platine. In der mitgelieferten Tragetasche mit Tragegriff lässt es sich bequem transportieren. Merkmale: Wasserdicht Großer, praktischer Kühlraum Große Batteriekapazität Spezifikationen: Material: Kunststoff Farbe: Weiß Gleichstromversorgung: DC12v Außenmaße: 207x91x94 mm Innenmaße: 178x51x28mm Kühltemperatur: 2-18 Grad Lithiumbatterie: 7800 mAh Packungsinhalt: 1x Kühlbox 1x 7800mAh Akku 1x Aufbewahrungstasche 1x USB-Ladegerät 1x EU-Adapter 1x 12V Ladegerät 1x Handbuch314,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
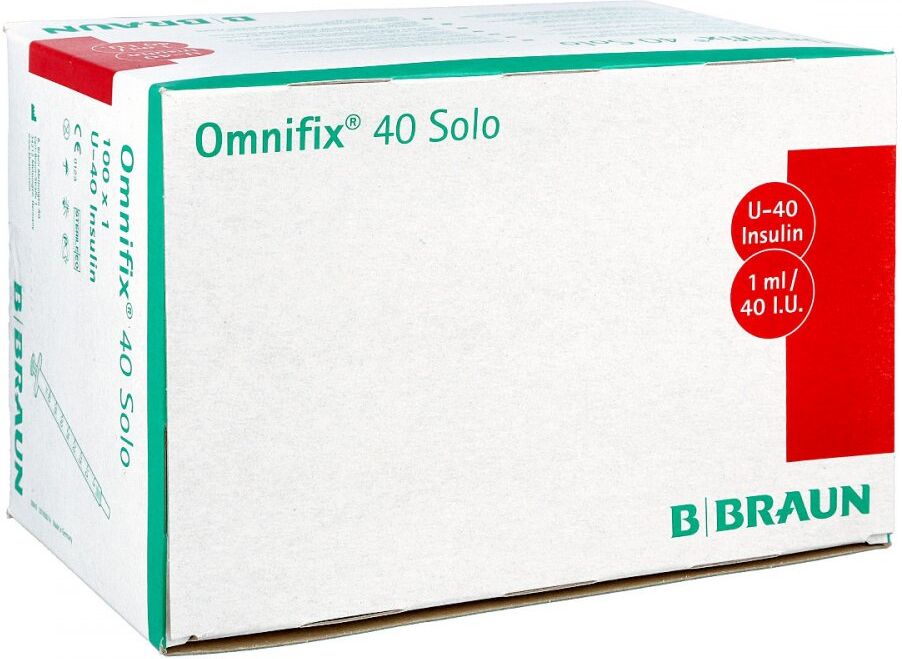
Omnifix Insulin Solo 40 100 MLProdukteigenschaften: Omnifix 40 Solo Einmal-Insulinspritze für U-40-Insulin (1 ml/40 I.U. (IE)) zur subkutanen Insulininjektion Die Omnifix 40 Solo ist eine Einmal-Insulinspritze (3-teilig) für U-40-Insulin (1 ml/40 I.U.) ohne Kanüle (separat erhältlich) zur sanften Insulininjektion. Eigenschaften: 3–teilige Spritze Skala – Graduierung 1 I.U. (1 IE) Große, leicht ablesbare Skala für eine exakte Dosierung Der kristallklare Zylinder der Spritze sorgt dafür, dass Luftblasen leicht zu erkennen sind Kolben mit doppeltem Dichtring Integrierter Kolbenstopper Rundformzylinder mit schwarzer Skala Zentrischer Luer–Kegel Material Insulinspritze: PP, PS, RS, Silikonöl Latexfrei, PVC–frei, DEHP–frei Größe: 26G x 12 mm Verpackung mit 100 einzeln verpackten Spritzen Produktnorm: ISO 7886–1 I.U. = Insulin Unit = IE = Insulin Einheit Quelle: www.bbraun.de Stand: 04/202016,82 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter

-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Medikamenten-Kühltasche - Medizinische Kühltasche - Diabetes-Insulin-Kühltasche - Medizinische Kühlbox - Insulin-Etui - Diabetes-Tasche - AutokühlschrankDieser praktische Kühlschrank ist speziell für den Transport von Medikamentenunterwegs konzipiert, beispielsweise Insulin, Interferon, Augenflüssigkeit und Serum. Es ist wiederaufladbar und verfügt über eine Temperaturwarnung. Das wasserdichte LCD-Display verhindertKorrosion auf der Platine. In der mitgelieferten Tragetasche mit Tragegriff lässt es sich bequem transportieren. Merkmale: Wasserdicht Großer, praktischer Kühlraum Große Batteriekapazität Spezifikationen: Material: Kunststoff Farbe: Weiß Gleichstromversorgung: DC12v Außenmaße: 207x91x94 mm Innenmaße: 178x51x28mm Kühltemperatur: 2-18 Grad Lithiumbatterie: 7800 mAh Packungsinhalt: 1x Kühlbox 1x 7800mAh Akku 1x Aufbewahrungstasche 1x USB-Ladegerät 1x EU-Adapter 1x 12V Ladegerät 1x Handbuch314,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet niedriger glykämischer Index?
Der glykämische Index (GI) ist eine Skala, die angibt, wie schnell ein kohlenhydrathaltiges Lebensmittel den Blutzuckerspiegel ansteigen lässt. Ein niedriger glykämischer Index bedeutet, dass das Lebensmittel den Blutzuckerspiegel nur langsam ansteigen lässt. Lebensmittel mit einem niedrigen GI-Wert werden langsamer verdaut und führen zu einer gleichmäßigeren Freisetzung von Glukose ins Blut. Dadurch können sie helfen, den Blutzuckerspiegel stabil zu halten und Heißhungerattacken zu vermeiden. Lebensmittel mit einem niedrigen GI-Wert werden oft empfohlen für Menschen mit Diabetes oder zur Gewichtskontrolle. **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Omnifix Insulin Solo 40 100 MLProdukteigenschaften: Omnifix 40 Solo Einmal-Insulinspritze für U-40-Insulin (1 ml/40 I.U. (IE)) zur subkutanen Insulininjektion Die Omnifix 40 Solo ist eine Einmal-Insulinspritze (3-teilig) für U-40-Insulin (1 ml/40 I.U.) ohne Kanüle (separat erhältlich) zur sanften Insulininjektion. Eigenschaften: 3–teilige Spritze Skala – Graduierung 1 I.U. (1 IE) Große, leicht ablesbare Skala für eine exakte Dosierung Der kristallklare Zylinder der Spritze sorgt dafür, dass Luftblasen leicht zu erkennen sind Kolben mit doppeltem Dichtring Integrierter Kolbenstopper Rundformzylinder mit schwarzer Skala Zentrischer Luer–Kegel Material Insulinspritze: PP, PS, RS, Silikonöl Latexfrei, PVC–frei, DEHP–frei Größe: 26G x 12 mm Verpackung mit 100 einzeln verpackten Spritzen Produktnorm: ISO 7886–1 I.U. = Insulin Unit = IE = Insulin Einheit Quelle: www.bbraun.de Stand: 04/202016,82 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Frio Mini Insulin Kühltasche 2 STProdukteigenschaften: Frio Mini Tasche Frio ist die weltweit erste patentierte Kühltasche Einfach mit kaltem Wasser aktivieren! Leicht und kompakt. Wiederverwendbar. Alle Frio-Tasche wurden mit unserer patentierten Kristalltechnologie entwickelt, um Ihre temperaturempfindlichen Medikamente kühl und sicher zu halten. Die Frio Tasche eignet sich perfekt für eine Vielzahl verschiedener Arten von Insulinfläschchen oder -patronen sowie für Autoinjektoren. Daher eignet sich dieses Frio ideal für Patienten mit Erkrankungen wie Diabetes, Rheumatoider Arthritis, Morbus Crohn und Anaphylaxie. Mit einer ununterbrochenen Abkühlzeit von mindestens 45 Stunden und einer Ladezeit von weniger als 5 Minuten ist Frio genau das Richtige für Ihren Alltag - wo immer das auch sein mag! Quelle: www.frio.eu Stand: 01/202234,07 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.